
폴리실리콘·FEOC·AI 전력 수요로 보는 태양광 산업 구조 해설
「태양광 완전정복」 연재 · 1번째 글
이 글은 「태양광 완전정복」 연재의 출발점입니다.
3줄 요약
– 공급은 329만 톤, 수요는 118만 톤 안팎입니다.
– 미국은 이제 싸면 그만인 시장이 아닙니다.
– AI 전력 수요가 늘어도 태양광만으로는 부족합니다.
태양광 산업을 뉴스로 보면 늘 말이 복잡합니다. 어떤 날은 중국발 공급 과잉이 문제라고 하고, 또 어떤 날은 미국 정책 덕분에 한국 기업이 기회를 잡는다고 하며, 최근에는 AI 데이터센터가 태양광 수요를 키운다는 이야기까지 함께 나옵니다.[4][78]
처음 보는 사람 입장에서는 이 모든 말이 서로 충돌하는 것처럼 들립니다. 하지만 구조를 한 겹씩 벗겨 보면 의외로 단순합니다. 태양광 산업은 지금 ‘너무 많이 만들어진 원재료’, ‘정책이 가격보다 중요해진 미국 시장’, ‘늘어나는 전력 수요와 간헐성의 한계’가 동시에 겹친 산업으로 이해하면 됩니다.[4][42]
태양광 산업은 무엇을 파는 산업인가
태양광 산업을 가장 쉽게 비유하면, 밀가루부터 빵집까지 이어지는 긴 식품 체인과 비슷합니다. 맨 위에서는 원재료를 만들고, 중간에서는 그것을 얇게 가공하고, 맨 아래에서는 최종 제품으로 조립해 발전소나 지붕 위에 설치합니다.
실제로 태양광 밸류체인은 폴리실리콘 → 잉곳 → 웨이퍼 → 셀 → 모듈 → 발전소 개발 순서로 이어집니다.[175] 폴리실리콘은 태양광의 가장 윗단 원재료이고, 웨이퍼는 이를 얇게 썬 판이며, 셀은 빛을 전기로 바꾸는 핵심 부품, 모듈은 여러 셀을 묶어 실제 패널로 만든 제품입니다.[175]
여기서 중요한 점은, 뉴스에 자주 나오는 기업들이 같은 태양광 기업이라도 맡는 위치가 다르다는 사실입니다. 예를 들어 OCI홀딩스는 폴리실리콘과 비중국 공급망 쪽에 강점이 있고, 한화솔루션은 셀·모듈과 미국 현지 생산 체계 쪽에 무게가 실려 있습니다.[103][121]
초보 독자가 가장 먼저 잡아야 할 감각은 이것입니다. 태양광은 패널 한 장만 보는 산업이 아니라, 원재료 가격과 공장 위치, 통상 규제, 전력 수요가 한꺼번에 얽힌 공급망 산업입니다.
한 줄 정리: 태양광 산업은 패널만 파는 산업이 아니라 원재료부터 발전소까지 이어진 긴 공급망 산업입니다.

지금 태양광 산업이 어려운 가장 큰 이유: 원재료가 너무 많습니다
태양광 산업을 자동차 산업에 비유하면, 지금은 차가 안 팔려서가 아니라 엔진 공장이 너무 많이 지어진 상태에 가깝습니다. 최종 수요가 계속 있어도, 원재료 공장이 수요보다 훨씬 많이 늘어나면 가격이 무너지고 산업 전체 수익성이 망가집니다.
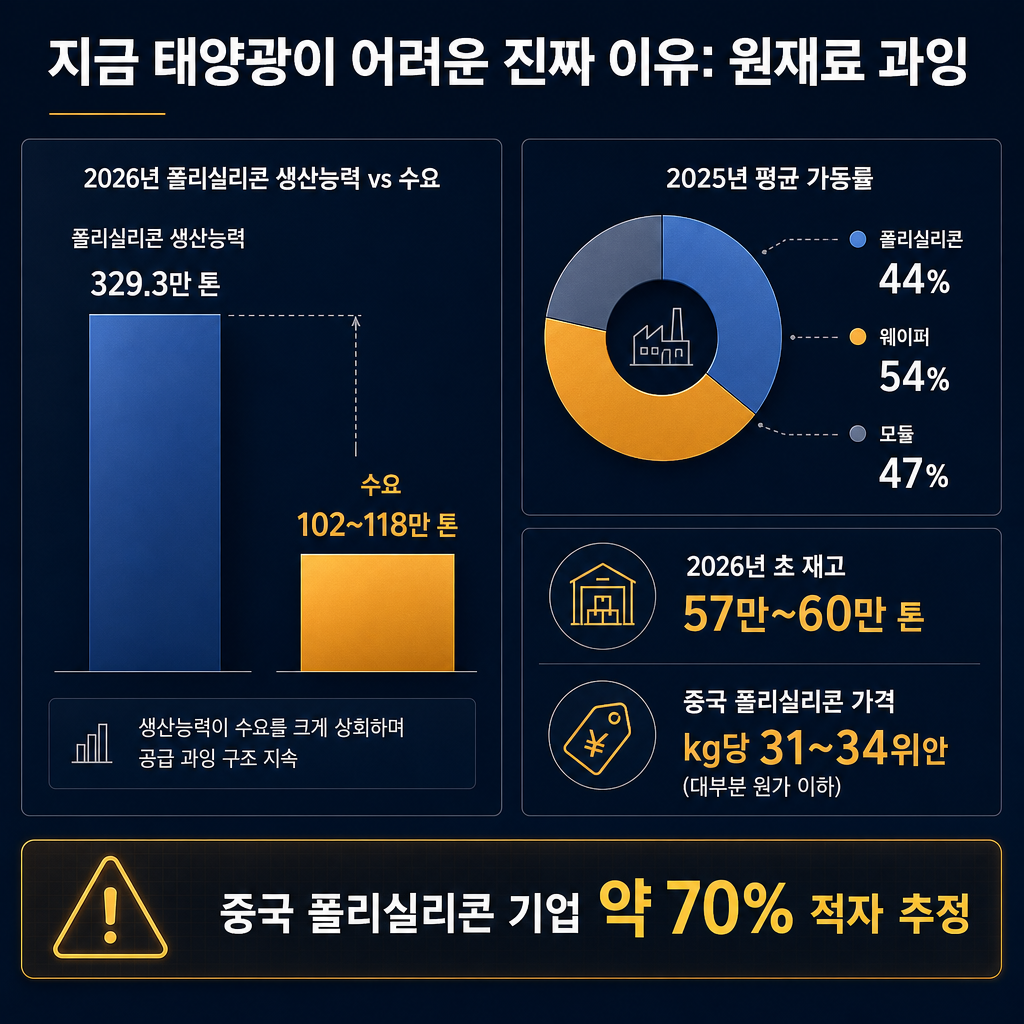
현재 그 핵심 원재료가 바로 폴리실리콘입니다. 2026년 전 세계 폴리실리콘 생산능력은 329만3,000톤인데, 같은 해 수요 전망은 102만~118만 톤 수준입니다.[4] 쉽게 말해 공장 간판에 적힌 생산 가능 물량이 실제 필요한 양의 대략 3배 안팎이라는 뜻입니다.[4]
그래서 가격이 버티기 어렵습니다. 2026년 7월 초 중국 n형 폴리실리콘 거래 가격은 톤당 3만1,000~3만4,000위안, 즉 kg당 대략 31~34위안 수준까지 내려왔습니다.[13][14] 같은 시점 분석에서는 이 가격대가 다수 업체의 현금원가 밑으로 내려가 있어, 중국 폴리실리콘 기업의 약 70%가 깊은 적자 상태로 추정됩니다.[19]
이때 많이 나오는 말이 가동률입니다. 가동률은 공장을 지을 수 있는 최대 능력 대비 실제 얼마나 돌리고 있는지를 뜻하는데, 일종의 식당 좌석 점유율과 비슷합니다. 2025년 평균 가동률은 폴리실리콘 44%, 웨이퍼 54%, 모듈 47%에 그쳤습니다.[9] 공장은 있는데 절반도 못 돌린다는 뜻입니다.
이 구조가 무서운 이유는, 가격이 떨어져도 공급이 바로 사라지지 않기 때문입니다. 대규모 장치 산업은 한 번 지은 공장을 바로 없애기 어렵고, 대기업은 버티기 위해 낮은 가격에도 생산을 이어가곤 합니다. 그래서 재고가 쌓이고, 쌓인 재고는 다시 가격을 눌러 악순환이 생깁니다. 실제로 2026년 초 폴리실리콘 재고는 57만~60만 톤 수준으로 집계됐습니다.[9]
뉴스에서 “태양광 수요는 늘어나는데 왜 기업 실적은 안 좋지?”라는 질문이 나오는 이유가 여기에 있습니다. 최종 설치량 증가와 원재료 업체 수익성은 같은 방향으로 움직이지 않을 수 있습니다. 중간에 공급 과잉이 한 단계만 생겨도 가격은 급락할 수 있기 때문입니다.
한 줄 정리: 지금 태양광 산업의 첫 번째 문제는 수요 부족보다 폴리실리콘 공급 과잉과 가격 붕괴입니다.
왜 중국이 이렇게 중요한가: 태양광 공급망의 중심이 한곳에 몰려 있기 때문입니다
초보 독자가 종종 놓치는 부분이 하나 있습니다. 태양광은 글로벌 산업이지만, 공급 능력은 매우 한쪽으로 쏠려 있습니다. 마치 전 세계 스마트폰 부품 공장의 대부분이 한 지역에 몰려 있으면 그 지역의 가격 전쟁이 전 세계 가격을 바꾸는 것과 같습니다.
중국은 이미 폴리실리콘 생산의 압도적 중심입니다. 2024년 기준 중국의 글로벌 폴리실리콘 생산 비중은 93.5%, 태양광용 기준으로는 95%에 달했습니다.[5] 그래서 중국 내부에서 공급이 과하게 늘어나고 가격 경쟁이 벌어지면, 한국이든 유럽이든 미국이든 사실상 모두 영향을 받게 됩니다.
중국 내에서도 구조조정 조짐은 있습니다. 안정적으로 생산하는 업체 수는 2024년 약 16곳에서 2025년 13곳, 2026년 현재 11곳 수준으로 줄었습니다.[27] 다만 이것이 곧바로 가격 회복을 뜻하지는 않습니다. 재고가 너무 크고, 상위 업체가 여전히 생산을 유지하고 있기 때문입니다.[12]
여기서 “현금원가”라는 표현도 자주 보게 됩니다. 현금원가는 아주 단순하게 말해, 공장을 오늘 돌릴 때 현금으로 바로 나가는 최소 비용입니다. 감가상각 같은 회계 비용을 빼더라도 이보다 가격이 낮으면, 돌릴수록 현금이 빠져나간다는 뜻입니다. 지금 폴리실리콘 시장은 그 경계선까지 내려온 상태로 해석됩니다.[20]
이 때문에 일부 시장 참여자들은 공급 축소, 에너지 효율 규제, 낙후 설비 퇴출 같은 정책 변수를 주목합니다.[19][26] 하지만 초보 독자 입장에서는 여기까지 기억하면 충분합니다. 중국의 과잉 증설이 세계 가격을 결정하고, 그 후유증이 아직 끝나지 않았다는 점입니다.
한 줄 정리: 중국은 태양광 원재료 공급의 중심이어서, 중국의 과잉 생산 문제가 곧 세계 가격 문제로 번집니다.

미국 시장은 왜 별도로 봐야 할까: 이제는 가격보다 출신이 중요해졌기 때문입니다
예전에는 태양광 제품도 결국 더 싸게, 더 빨리 공급하는 쪽이 유리했습니다. 하지만 지금 미국 시장은 조금 다릅니다. 같은 모듈이라도 “어디서 만들었는가”보다 더 까다롭게 “누가 만들었고, 어떤 공급망을 거쳤는가”를 묻기 시작했습니다.
이 흐름의 핵심이 FEOC 규제입니다. FEOC는 Foreign Entity of Concern의 약자로, 한국어로는 보통 해외우려기관 또는 우려 외국기관 정도로 번역합니다. 쉽게 말하면 미국이 세액공제를 줄 때, 중국 등 금지 대상과 얽힌 공급망은 점점 배제하겠다는 제도입니다.[42][46]
중요한 시점은 명확합니다. 달력 기준 과세 기업에게 FEOC 제한은 2026년 1월 1일 착공 프로젝트부터 본격 적용됩니다.[42][45] 그리고 이 규제는 약한 페널티가 아닙니다. 정해진 비율을 못 맞추면 세액공제가 일부만 깎이는 것이 아니라 전액 박탈될 수 있습니다.[58][59]
여기서 나오는 개념이 MACR(Material Assistance Cost Ratio) 입니다. 이름은 어렵지만 원리는 의외로 단순합니다. 전체 직접비용 중에서 금지 대상과 무관한 비용이 얼마나 되는지를 재는 비율입니다. 비유하면 도시락 재료 원산지 검사와 비슷합니다. 반찬 한두 개만 문제가 아니라, 전체 재료비 중 문제가 없는 비중이 기준 이상이어야 통과하는 구조입니다.[58]
이 제도 때문에 미국 시장은 같은 태양광 제품이라도 둘로 갈라집니다. 그냥 물건을 조달하는 시장이 아니라, 세액공제를 받을 수 있는 제품과 받을 수 없는 제품이 나뉘는 시장이 됩니다.[53] 그래서 비중국산, 더 정확히는 Non-FEOC 공급망이라는 말이 가격 프리미엄의 근거가 됩니다.[67]
실제 미국 가격 데이터도 이런 이원화를 보여줍니다. 2026년 7월 기준 미국 조립 모듈 중위 가격은 와트당 0.30달러 수준으로 관측됐고, 미국산 셀을 쓴 미국산 모듈은 2025년 4월 0.50달러에서 2026년 7월 0.49달러로 비교적 높은 가격대를 유지했습니다.[69][70] 단순히 비싸서가 아니라, 세액공제 적격성과 공급망 신뢰가 가격에 반영된 것입니다.
한 줄 정리: 미국 태양광 시장은 이제 단순 저가 경쟁이 아니라 FEOC 적격 여부가 가격과 수요를 가르는 시장입니다.

FEOC와 Domestic Content는 어떻게 다른가
여기서 초보자들이 가장 많이 헷갈립니다. FEOC와 Domestic Content는 둘 다 미국 정책 이야기라서 비슷해 보이지만, 질문 자체가 다릅니다.
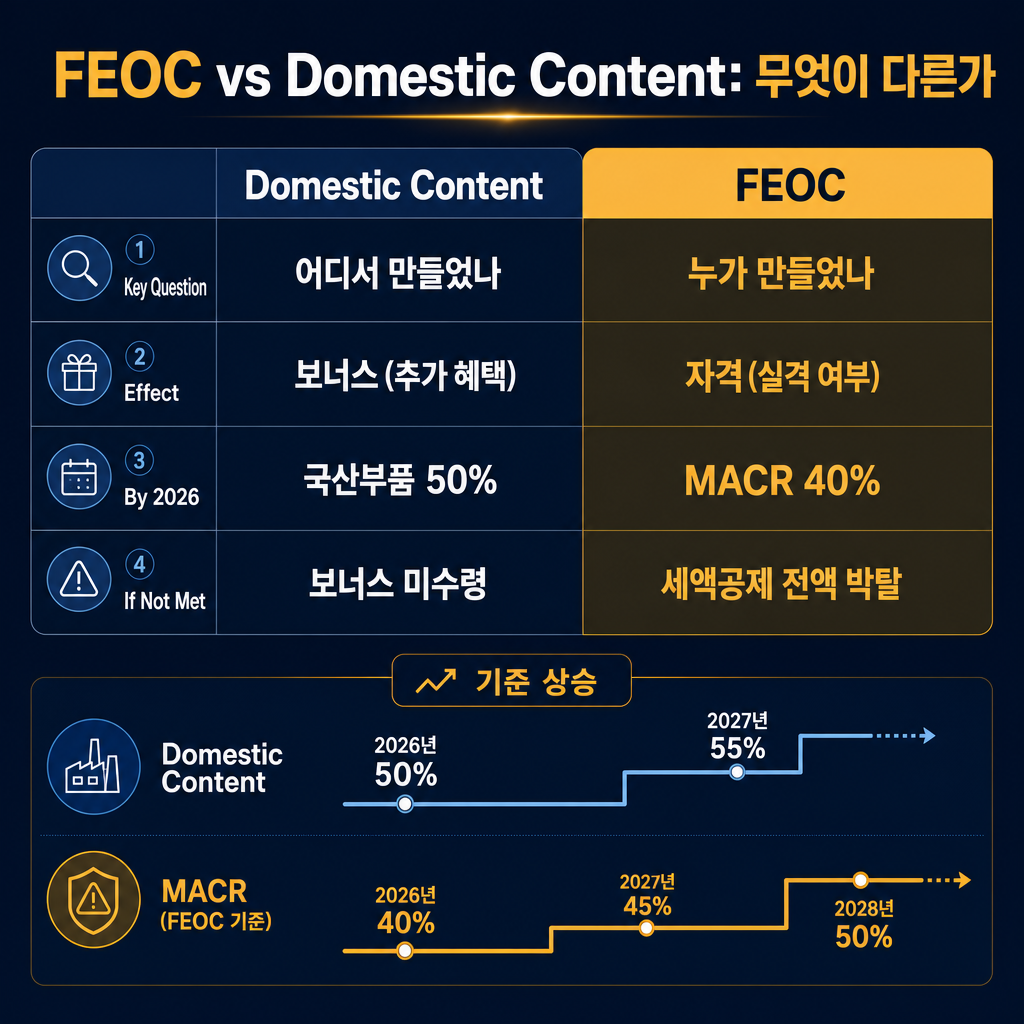
Domestic Content는 어디서 만들었는가를 묻습니다. 미국산 부품 비율을 맞추면 보너스 성격의 추가 혜택을 줍니다.[55][57] 반면 FEOC는 누가 만들었는가, 금지 대상과 얼마나 얽혀 있는가를 묻습니다.[53] 하나는 가산점에 가깝고, 다른 하나는 실격 여부를 가릅니다.
비유하면 이렇습니다. Domestic Content는 “국산 재료를 많이 썼으니 추가 점수”이고, FEOC는 “금지된 재료가 섞였으면 시험 자체가 무효”에 가깝습니다.[52][59] 그래서 둘은 비슷해 보여도 사업자 입장에서는 완전히 다른 문제입니다.
수치 기준도 해마다 올라갑니다. Domestic Content 조정 비율은 2026년 50%, 이후 2027년 이후 55%로 높아지고,[57] FEOC 관련 기술중립 세액공제 기준에서는 2026년 착공 태양광 설비의 MACR 기준이 40%, 2027년 45%, 2028년 50%로 올라갑니다.[60] 시간이 갈수록 “적당히 맞추는 공급망”으로는 버티기 어려워진다는 뜻입니다.
이 변화는 공급망을 바꾸는 기업에게는 기회지만, 기존 중국 중심 공급망에 기대던 기업에게는 부담입니다. 그래서 최근 미국 태양광 산업에서 공장 매각, 지분 구조 조정, 공급처 재검증이 이어지는 배경도 이해할 수 있습니다.[64]
한 줄 정리: Domestic Content는 보너스 조건이고, FEOC는 자격 조건이어서 산업에 미치는 힘이 훨씬 강합니다.
그래서 한국 기업은 무엇을 하려는가: 비중국 공급망을 길게 이어 붙이는 것입니다
태양광 기업 전략을 가장 쉽게 보는 방법은 “어느 단계까지 직접 연결했는가”를 보는 것입니다. 원재료부터 셀까지 여러 단계를 스스로 묶을수록, 미국 규제 대응력이 높아집니다.
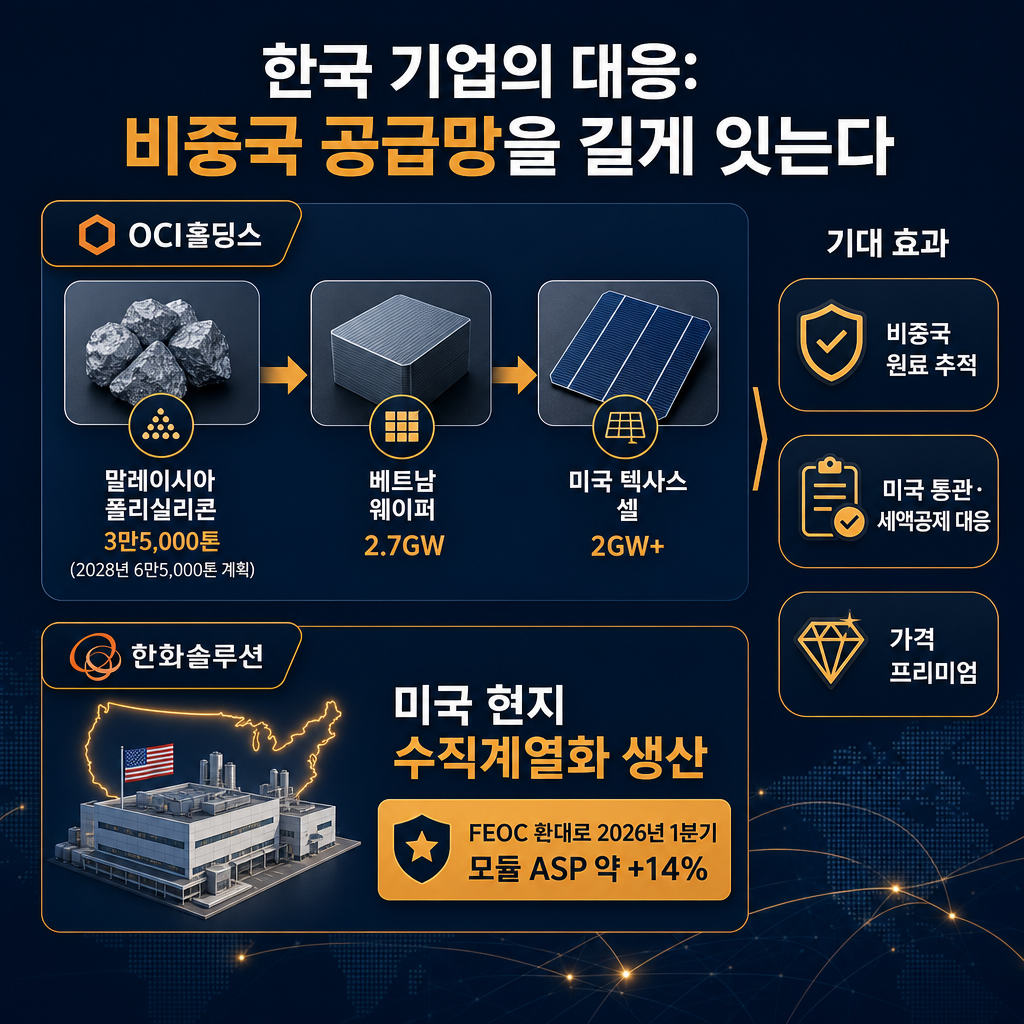
OCI홀딩스는 이 점에서 비교적 선명한 그림을 갖고 있습니다. 말레이시아에서 연 3만5,000톤 규모의 Non-PFE 태양광용 폴리실리콘을 생산하고 있고, 2028년에는 6만5,000톤 수준까지 확대할 계획입니다.[103][108] 또 베트남 웨이퍼 업체 NST 지분 65%를 확보해 연 2.7GW 규모 웨이퍼 생산능력을 확보했고,[106][110] 미국 텍사스에서는 총 2GW 이상 셀 생산 체계를 구축하는 로드맵을 제시했습니다.[105][116]
이 구조를 일상적으로 비유하면, 해외에서 원두를 사다 파는 커피 체인이 아니라 농장, 로스팅, 포장, 매장까지 연결한 체인에 가깝습니다. 중간 단계가 길수록 원산지 증명과 품질 추적이 쉬워지고, 정책 리스크도 줄어듭니다.
특히 OCI홀딩스는 메탈실리콘 원료 단계부터 전량 비중국산을 취급한다고 설명합니다.[118] 이런 구조는 단순히 “중국이 아닌 곳에서 만들었다”는 수준을 넘어, 미국 통관과 UFLPA, FEOC 해석에 대응하기 쉬운 체계를 뜻합니다.[105][118]
한화솔루션은 조금 다른 방향에서 같은 문제를 풀고 있습니다. 핵심은 미국 현지 생산입니다. 2026년 1분기 모듈 ASP는 전분기 대비 약 14% 상승했는데, 회사는 그 배경으로 FEOC 기준 확대와 동남아 우회 수입 규제 강화를 들었습니다.[67] 즉, 미국 안에서 비중국 공급망을 갖춘 제품의 가격 경쟁력이 실제 숫자로 나타났다는 뜻입니다.
결국 두 회사의 공통점은 같습니다. 단순히 태양광을 더 많이 만드는 것이 아니라, 미국이 인정하는 공급망으로 다시 짜고 있다는 점입니다.
한 줄 정리: 한국 기업의 핵심 대응은 값싼 물량 경쟁이 아니라 비중국 공급망을 길게 이어 붙이는 것입니다.
AI 데이터센터가 태양광에 기회라는 말은 무슨 뜻일까
최근 태양광 기사에 AI가 자주 붙는 이유도 구조적으로 설명할 수 있습니다. AI는 결국 전기를 많이 쓰는 산업이기 때문입니다. 서버가 늘어나면 반도체만 필요한 것이 아니라, 그 서버를 24시간 돌릴 전력도 필요합니다.
실제로 전 세계 데이터센터 전력 사용량은 2024년 약 415TWh로 추정됐고, 2030년에는 945TWh까지 늘 수 있다는 전망이 나왔습니다.[80] 미국에서도 데이터센터 전력 수요는 최근 5년간 150% 이상 증가했고, 2025년에는 전년 대비 18% 증가했습니다.[78]
이 수요 증가는 태양광에 분명 기회입니다. 발전소를 비교적 빠르게 깔 수 있고, 기업들이 장기 전력구매계약(PPA)을 통해 재생에너지를 확보하려 하기 때문입니다. 실제로 구글의 텍사스 데이터센터 전력 수요를 위한 1GW 규모 태양광 PPA 사례도 언급됩니다.[82][97]
다만 여기서 중요한 단서가 하나 붙습니다. 기회는 맞지만, 태양광만으로 충분하다는 뜻은 아닙니다. 이 구분을 놓치면 산업을 오해하게 됩니다.
한 줄 정리: AI 데이터센터 증가는 전력 수요를 키워 태양광에 기회를 주지만, 그것만으로 해답이 되지는 않습니다.

그런데 왜 태양광만으로는 안 되는가: 전기는 양뿐 아니라 시간도 맞아야 하기 때문입니다
이 부분이 태양광 산업을 이해할 때 매우 중요합니다. 전력은 단순히 많이 생산하는 것만으로 충분하지 않습니다. 필요한 시간에, 끊기지 않고, 안정적으로 공급되어야 합니다. 냉장고 전원처럼 24시간 들어와야 하는 전력을 낮 시간 햇빛만으로 맞추기는 어렵습니다.
데이터센터는 특히 이런 특성이 강합니다. AI 데이터센터는 일반 시설보다 전력 밀도가 높고, 부하 변동도 큽니다. 기존 데이터센터가 랙당 7~10kW 수준이라면, AI 데이터센터는 30~100kW 수준까지 올라갈 수 있습니다.[101] 쉽게 말해 일반 사무실 전기와 공장 전기를 같은 방식으로 조달할 수 없는 것과 비슷합니다.
그래서 현재 전력 믹스는 태양광 단독이 아니라 혼합형입니다. 2024년 데이터센터 전력 사용에서 재생에너지는 24%, 천연가스 40%, 원자력 20%, 석탄 15%였습니다.[83][85] 또 글로벌 데이터센터의 증분 수요를 충당하는 전원 믹스는 재생에너지 45%, 천연가스 25%, 원자력 20%로 제시됩니다.[86]
이 숫자가 뜻하는 바는 분명합니다. 태양광과 풍력은 늘고 있지만, 간헐성 때문에 기저부하를 온전히 맡기 어렵습니다. 기저부하는 하루 종일 바닥처럼 깔려 있어야 하는 전력 수요를 뜻합니다. 물탱크 비유로 말하면, 비가 올 때만 채워지는 물과 언제든 틀 수 있는 수돗물은 역할이 다릅니다.
실제로 전력업계와 데이터센터 업계 인식도 비슷합니다. 전력 공급자 78%, 데이터센터 운영자 73%는 재생에너지만으로 데이터센터 수요를 충족할 수 없다고 답했습니다.[82][100] 그래서 배터리저장장치(BESS), 천연가스, 원자력 같은 보완 수단이 함께 논의됩니다.[100][102]
태양광 투자 기사에서 AI 수요를 읽을 때는 이 문장을 함께 붙여야 합니다. AI는 태양광 수요를 키우지만, 태양광의 물리적 한계도 동시에 더 선명하게 드러냅니다.
한 줄 정리: 데이터센터 전력은 24시간 안정 공급이 필요해 태양광 수요를 늘리면서도 태양광의 간헐성 한계를 함께 드러냅니다.

기술은 어디까지 와 있나: 지금의 주력은 TOPCon, 다음 후보는 탠덤입니다
기술 이야기도 너무 어렵게 볼 필요는 없습니다. 태양광 셀 기술은 결국 같은 면적에서 더 많은 전기를 뽑아내고, 그걸 싸고 오래 쓰게 만드는 경쟁입니다. 자동차로 치면 연비와 내구성, 생산 단가를 동시에 맞추는 문제와 비슷합니다.
현재 시장 주력은 n형 TOPCon입니다. 2024년 기준 TOPCon 비중은 71.1%로 이미 주도 기술 자리를 잡았습니다.[141] TOPCon은 기존 PERC 라인을 비교적 활용하기 쉬워 대규모 전환이 빠르다는 점이 강점입니다.[158]
그 다음 세대로 많이 거론되는 것이 페로브스카이트-실리콘 탠덤 셀입니다. 탠덤은 서로 다른 재료를 층층이 쌓아 빛의 다른 파장을 나눠 받는 방식입니다. 쉬운 말로 하면, 한 명이 모든 공을 받는 것이 아니라 키가 다른 두 선수가 위아래에서 나눠 받는 구조에 가깝습니다. 그래서 이론상 효율 상한이 높습니다.[150]
연구실 성과는 인상적입니다. 진코솔라는 2026년 6월 탠덤 셀 효율 34.82%를 발표했습니다.[143] 한화큐셀도 M10 상용면적 탠덤 셀 효율 28.6% 인증을 받았고, 상용화 목표 시점을 2029년으로 제시했습니다.[150][147]
하지만 초보 독자가 여기서 주의할 점이 있습니다. 효율 기록과 상업적 대량 생산은 전혀 다른 문제입니다. 연구실에서 100점을 받는 것과, 공장에서 수천만 장을 균일하게 찍어내는 것은 다른 게임입니다.
실제 한화솔루션 관련 보도에서도 이 한계가 직접 언급됩니다. “페로브스카이트는 실험 단계에서 압도적인 효율을 보이지만 열과 습기에 취약해 고온 공정을 거쳐야 하는 상용화 단계에서는 생산에 기술적인 어려움이 있는 것으로 알려졌다”고 설명했습니다.[158]
즉 현재 산업의 현실은 이렇습니다. 돈을 버는 주력 기술은 TOPCon이고, 미래 기대를 받는 기술은 탠덤이지만, 그 사이에는 아직 큰 제조 간극이 있습니다.
한 줄 정리: 현재 시장의 현실적 주력은 TOPCon이고, 탠덤은 높은 효율에도 불구하고 아직 양산 난제를 넘는 중입니다.

기업 실적을 볼 때 왜 ‘영업이익’만 보면 안 되는가
태양광 산업은 정책과 장치산업 특성이 강해서, 겉으로 보이는 이익과 실제 재무 부담이 다를 수 있습니다. 초보 독자에게는 이 부분이 어렵게 느껴질 수 있지만, 통장에 들어오는 돈과 대출 이자를 따로 봐야 한다고 생각하면 이해가 쉽습니다.
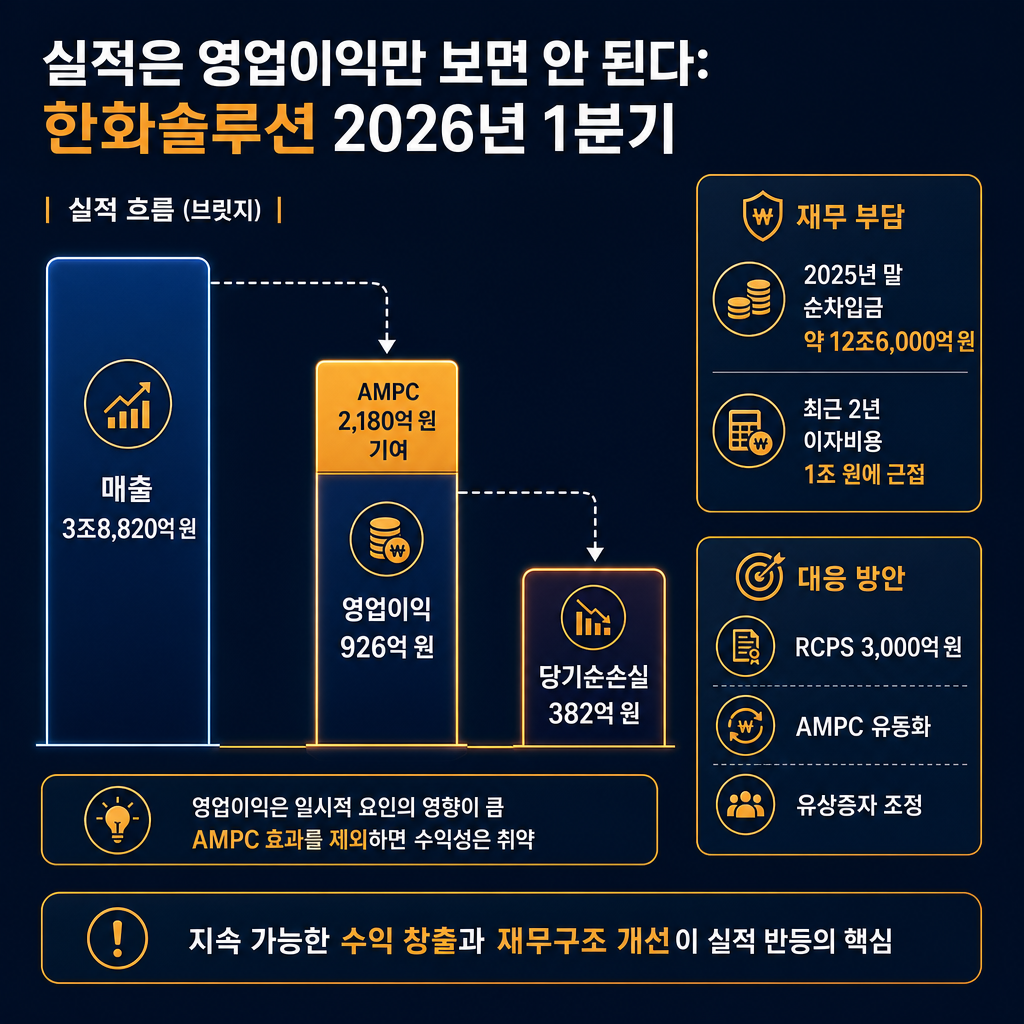
한화솔루션이 좋은 예입니다. 2026년 1분기 연결 매출은 3조8,820억 원, 영업이익은 926억 원으로 흑자 전환했지만,[121][123] 같은 분기 AMPC 2,180억 원이 반영됐고,[124][125] 최종적으로는 당기순손실 382억 원을 기록했습니다.[125] 영업단에서는 좋아 보여도 금융비용까지 포함한 마지막 손익은 여전히 적자였다는 뜻입니다.
여기서 AMPC는 Advanced Manufacturing Production Credit의 약자로, 미국 내에서 셀·모듈 같은 부품을 생산해 팔면 주어지는 제조 세액공제입니다.[39] 쉽게 말해 미국 안에서 만들면 정부가 생산량에 비례해 비용 일부를 보전해 주는 구조입니다. 그래서 미국 현지 생산을 늘리는 기업에게는 매우 중요합니다.
하지만 보조금이 이익을 보완해도, 대규모 차입이 많으면 이자 부담이 남습니다. 한화솔루션은 2025년 말 순차입금이 약 12조6,000억 원 수준이었고,[169] 최근 2년간 이자 비용은 1조 원에 근접한 것으로 언급됩니다.[170][174] 그래서 회사는 3,000억 원 규모 RCPS 발행, AMPC 유동화, 유상증자 규모 조정 같은 자구책을 병행하고 있습니다.[132][133]
이 대목에서 독자가 배워야 할 핵심은 숫자 읽는 순서입니다. 태양광 기업은 판매량 회복 → ASP 변화 → 세액공제 반영 → 이자비용 부담 순서로 봐야 합니다. 앞단이 좋아도 뒤단이 무거우면 최종 손익은 달라질 수 있습니다.
한 줄 정리: 태양광 기업은 영업이익이 개선돼도 세액공제 의존도와 이자 부담을 함께 봐야 실제 체력이 보입니다.
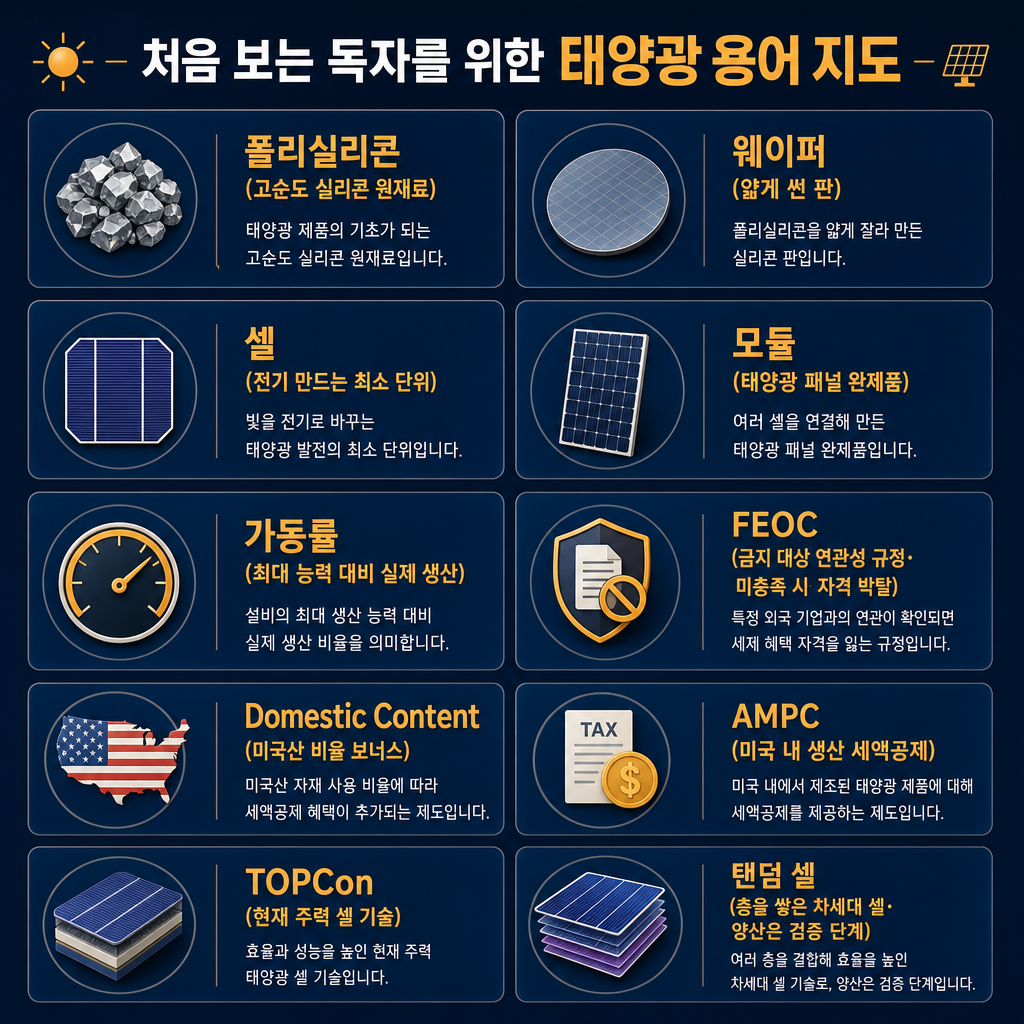
앞으로 태양광 산업을 볼 때 기억하면 좋은 핵심 용어
처음 접한 독자라면 용어가 가장 피곤합니다. 그래서 마지막으로 자주 등장하는 말을 짧고 정확하게 정리해 두는 것이 좋습니다.
폴리실리콘
태양광 밸류체인의 가장 위쪽에 있는 고순도 실리콘 원재료입니다. 밀가루처럼 가장 기초 재료에 해당하며, 지금 공급 과잉의 중심에 있는 품목입니다.[4]
웨이퍼
폴리실리콘으로 만든 결정 덩어리를 아주 얇게 썬 판입니다. 쿠키 반죽을 얇게 편 것처럼 생각하면 됩니다. 셀의 기판 역할을 합니다.[175]
셀
빛을 받아 실제로 전기를 만드는 최소 단위입니다. 여러 셀이 모여 모듈이 됩니다.[175]
모듈
우리가 흔히 태양광 패널이라고 부르는 완성품입니다. 셀 여러 장을 전기적으로 묶고 외부 환경을 견디도록 봉지한 제품입니다.[175]
가동률
공장의 최대 능력 대비 실제 생산 비율입니다. 100석 식당에서 44석만 찬 상태가 44% 가동률이라고 생각하면 쉽습니다.[9]
FEOC
미국 세액공제에서 금지 대상 외국 기관과의 연관성을 따지는 규정입니다. 단순한 보너스 조건이 아니라, 미충족 시 세액공제 자격 자체를 잃게 만들 수 있습니다.[46][59]
Domestic Content
미국산 부품 비율을 따져 추가 세액공제를 주는 제도입니다. FEOC와 비슷해 보이지만, 질문과 효과가 다릅니다.[53][57]
AMPC
미국 내에서 태양광 부품을 생산·판매할 때 받을 수 있는 제조 세액공제입니다. 미국 현지 생산 기업 실적에 큰 영향을 줍니다.[39]
TOPCon
현재 시장의 주력 고효율 셀 기술입니다. 기존 설비와의 호환성이 비교적 높아 빠르게 확산됐습니다.[141][158]
탠덤 셀
서로 다른 재료층을 쌓아 더 높은 효율을 노리는 차세대 셀 기술입니다. 효율은 높지만 상용 대량생산은 아직 검증 단계입니다.[143][150]
한 줄 정리: 태양광 기사를 읽을 때는 원재료·공정 단계·미국 정책 용어만 잡아도 흐름의 절반은 이해할 수 있습니다.
마무리
한 줄로 말하면, 2026년 태양광 산업은 기술 산업이면서 동시에 공급망 산업이고, 이제는 정책 산업이기도 합니다.
앞으로 이 산업을 볼 때 가장 먼저 확인할 신호는 세 가지입니다. 폴리실리콘 가격이 현금원가 아래에서 얼마나 오래 머무는지, 미국 내 Non-FEOC 공급망이 실제로 얼마나 빠르게 늘어나는지, 그리고 AI 전력 수요 증가가 태양광 단독이 아니라 어떤 전력 믹스로 연결되는지입니다.[20][51]
다음 글에서는 이 토대 위에서 OCI홀딩스와 한화솔루션이 왜 같은 태양광 기업이면서도 전혀 다른 방식으로 기회를 잡고 있는지를 더 구체적으로 풀어보겠습니다.
References
▶ SunSirs · Global Polysilicon Demand Projected at 1.02–1.18 Million Metric Tons by 2026
https://www.sunsirs.com/uk/detail_news-30003.html
- [4] “Overall, global polysilicon demand in 2026 is estimated to reach 1.02–1.18…”
▶ BloombergNEF · 2026 Sustainable Energy in America Factbook
https://bcse.org/wp-content/uploads/2026/02/2026-Sustainable-Energy-in-America-Factbook.pdf
- [42] “January 1, 2026: FEOC rules kick in for utility-scale wind and solar projects…”
- [78] “Power demand from data centers grew 18% year-on-year and has risen more than…”
▶ JMB IPV Tech · Global Solar Module Companies Face a Shifting Market Landscape in 2026
https://jmbipvtech.com/solar-module-companies-shifting-market-landscape-2026/
- [9] “Average factory utilization rates were just 44% for polysilicon, 54% for wafers…”
▶ PV Tech · July polysilicon market weakens further but decline slows
https://www.pv-tech.org/polysilicon-prices-july-2026-decline-slower-rate/
- [13] “N-type recharge polysilicon traded in a range of RMB31,000-34,000/ton…”
▶ IndexBox · Polysilicon Price Decline Slows in Early July 2026 as Market Hits Cash-Cost Floor
https://www.indexbox.io/blog/polysilicon-price-decline-slows-in-early-july-2026-as-market-hits-cash-cost-floor/
- [14] “On July 8, 2026, the Silicon Industry Branch released updated polysilicon price…”
▶ 富途资讯 · Xinte Energy (1799.HK): Full circulation of H-shares boosts liquidity
https://news.futunn.com/en/post/75453014/xinte-energy-1799-hk-full-convertibility-of-h-shares-boosts
- [19] “As of July 1, 2026, the average transaction price for N-type feedstock stood at…”
▶ Bernreuter · Polysilicon Industry Is Risking New Shortage
https://www.bernreuter.com/newsroom/press-releases/polysilicon-industry-is-risking-new-shortage/
- [5] “The Chinese polysilicon industry expanded its production capacity massively to…”
▶ Shanghai Metals Market · 2026 H1 Polysilicon Market Analysis and Outlook
https://news.metal.com/en/newscontent/103987835-2026-h1-polysilicon-market-analysis-and-outlook-prices-hit-new-lows-follow-up-focus-on-costs-and-policies-smm-analysis
- [20] “At the current price of around 31-33 yuan, most bases are already unable to…”
- [27] “In 2024, there were about 16 enterprises that maintained stable production…”
▶ Project Finance NewsWire · New FEOC Guidance: Notice 2026-15
https://www.projectfinance.law/publications/new-feoc-guidance-notice-2026-15
- [46] “The restrictions generally took effect on January 1, 2026. They apply to…”
▶ Alvarez & Marsal · IRS Issues Notice 2026-15
https://www.alvarezandmarsal.com/thought-leadership/irs-issues-notice-2026-15-first-guidance-on-prohibited-foreign-entity-rules-for-energy-tax-credits
- [45] “January 1, 2026, Material assistance, entity-level, and effective control bars…”
- [58] “Failure of the MACR test means the tax credit is entirely disallowed—not merely…”
▶ Powerlutions · Solar and Battery Equipment in 2026
https://powerlutions.com/blog/solar-battery-domestic-content-feoc-tax-credit-guide-2026/
- [53] “Domestic content asks where a product was made; FEOC asks who made it…”
- [57] “Before June 16, 2025 40%, June 16, 2025 through December 31, 2025 45%, Calendar…”
- [59] “Fall below it and… This is not a reduced credit. The property stops being…”
▶ Latham & Watkins · One Big Beautiful Bill New Law Disrupts Clean Energy Investment
https://www.lw.com/en/insights/one-big-beautiful-bill-new-law-disrupts-clean-energy-investment
- [60] “Qualified Facilities 40% in 2026, 45% in 2027, 50% in 2028…”
▶ PV Tech · Solar module prices in the US remain stable amid trade uncertainty
https://www.pv-tech.org/solar-module-prices-in-the-us-remain-stable-amid-trade-uncertainty/
- [69] “The median price of domestically produced modules with US solar cells has only…”
▶ pv magazine Global · U.S. assembled solar module prices steady at $0.30/W
https://www.pv-magazine.com/2026/07/11/u-s-assembled-module-prices-steady-at-0-30-w/
- [70] “Data released by supply chain platform Anza on July 9, 2026, shows that median…”
- [103] “OCI홀딩스는 AI 인프라 기업으로 탈바꿈한다고 선언했다… 연간 3만5000톤 규모의…”
- [106] “베트남 웨이퍼 생산업체 네오실리콘 테크놀로지 지분 65%를 인수했다…”
▶ CHOSUNBIZ · OCI Holdings invests $265 million to build solar cell plant in Texas
https://biz.chosun.com/en/en-industry/2025/03/20/LEJK66RBMJAKBIYQ4LDF7HPS4Y/
- [105] “The company plans to invest a total of $265 million to start commercial…”
▶ OCI Holdings · OCI Holdings to Invest $265 Million to Establish New Solar Cell Subsidiary in Texas, USA
https://www.oci-holdings.co.kr/en/media/newsroom/374
- [116] “By investing a total of $265 million, the company plans to begin commercial…”
▶ CHOSUNBIZ · SpaceX listing boosts Korea’s OCI Holdings as non‑Chinese supplier
https://biz.chosun.com/en/en-industry/2026/06/05/IHQHAAY27ZFWTKMCCKIHXQ5GFY/
- [108] “By 2028, production capacity will increase to nearly double the current level…”
▶ OCI 홀딩스 · Fact Book 2023년 4분기
https://web-static.oci-holdings.co.kr/ir/2024/03/22/371c1fe1-1ace-4c88-8706-49374dfa7e70.pdf
- [118] “OCIM은 원재료인 메탈실리콘을 전량 비 중국산만을 취급하며…”
▶ INVESTOR RELATIONS · 2025년 4분기 경영실적 – OCI홀딩스
https://files-scs.pstatic.net/2026/02/12/qarUbslDQ5/25%EB%85%84%204%EB%B6%84%EA%B8%B0%20%EA%B2%BD%EC%98%81%EC%8B%A4%EC%A0%81%20%EB%B0%9C%ED%91%9C%20%EC%9E%90%EB%A3%8C_OCI%ED%99%80%EB%94%A9%EC%8A%A4.pdf
- [110] “OCI TerraSus이 특수목적법인 OCI One 통해 65% 지분인수…”
▶ Hanwha Solutions Corp Q1-2026 Earnings Call · Alpha Spread
https://www.alphaspread.com/security/krx/009830/investor-relations/earnings-call/q1-2026
- [67] “Module ASP increased by about 14% Q-on-Q, driven by higher U.S. regulations…”
- [124] “AMPC KRW 218 billion… Net loss KRW 38.2 billion…”
- [125] “In Q1 ’26, the company recorded revenue…, operating profit…, and a net loss…”
▶ Understanding the Sustainability Implications of AI-Driven Data Centers on Power Systems
https://arxiv.org/html/2606.21064v1
- [80] “Global data centers consumed approximately 415 TWh of electricity in 2024…”
- [86] “Global data center demand through 2035 is met 45% by renewables, 25% by natural…”
- [101] “Traditional IT facilities generally consumes 7–10 kW per rack, AI data centers…”
▶ Capgemini · AI meets the grid: Shaping the data center power play
https://www.capgemini.com/wp-content/uploads/2026/06/CRI_Data-centers_V10_interactive.pdf
- [82] “Variable renewables… face challenges in meeting the continuous high-load…”
- [97] “Google secures 1 GW solar deal as Texas data-center load surges…”
- [100] “78% of power providers and 73% of data-center operators acknowledge that…”
▶ Brookings Institution · Global energy demands within the AI regulatory landscape
https://www.brookings.edu/articles/global-energy-demands-within-the-ai-regulatory-landscape/
- [83] “In 2024, most (40%) of electricity used in data centers was from natural gas…”
▶ World Energy Outlook 2025 · IEA
https://iea.blob.core.windows.net/assets/9753df19-0a71-422a-b725-012c555763b3/WorldEnergyOutlook2025.pdf
- [85] “Natural gas was the biggest source for electricity to serve data centres in the…”
▶ IEA-PVPS · PV Industry Trends
https://iea-pvps.org/wp-content/uploads/2025/02/IEA-PVPS-Task-1-Snapshot-Webinar-2025-Slides-Izumi-Kaizuka-Industry.pdf
- [141] “TOPCon… 71.1%…”
▶ Technological Breakthroughs in Academic and Industrial Perovskite Solar Cells and Geopolitical Market Implementation Roadmap|Takumi – note
https://note.com/_takumi_inoue_/n/n47f26a2c091a?hl=en
- [143] “JinkoSolar achieves 34.82% efficiency for perovskite-silicon tandem solar cell…”
▶ 여성소비자신문 · 한화큐셀 미국 내 태양광 밸류체인 구축·자본 확충
http://m.wsobi.com/news/articleView.html?idxno=314590
- [147] “회사가 목표하고 있는 탠덤 기술의 상용화 시점은 2029년이다…”
- [132] “RCPS는… 3,000억 원 규모… 총 2억2030만달러 규모의 AMPC를 추가 유동화…”
▶ 디일렉 · 한화큐셀, 차세대 태양전지 탠덤 모듈 국책과제 주관
https://www.thelec.kr/news/articleView.html?idxno=58723
- [150] “목표는 효율 28% 이상… 상용화 목표 시점은 2029년이다…”
▶ 뉴시스 · 꿈의 태양광전지…한화솔루션, 탠덤셀 2026년 양산
https://mobile.newsis.com/view/NISX20221013_0002046694
- [158] “페로브스카이트는 실험 단계에서 압도적인 효율을 보이지만 열과 습기에…”
▶ 한화 · 한화솔루션, 2026년 1분기 실적 발표
https://www.hanwha.co.kr/newsroom/media_center/news/news_view.do?seq=15652
- [121] “1분기 연결 기준 매출은 전년 동기 대비 25.4% 증가한 3조8820억원…”
▶ Seoul Daily · Hanwha Solutions Swings to Profit Across All Divisions as Operating Profit Jumps 205%
https://en.sedaily.com/finance/2026/04/28/hanwha-solutions-swings-to-profit-across-all-divisions-in-q1
- [123] “Operating profit swung back to black for the first time in three quarters…”
▶ Hanwha Solutions · 유상증자 관련 자료
https://www.hanwhasolutions.com/file/board/610
- [169] “Consolidated net debt reaching approximately KRW 12.6tn as of end-2025…”
- [170] “A credit rating downgrade would increase refinancing pressure…”
▶ BigGo Finance · Hanwha Solutions Faces ₩280 Billion in Bond Maturities This Year
https://finance.biggo.com/news/ZRgMSJ0ByH9TLH695zG5
- [174] “Interest expenses alone have neared ₩1 trillion over the past two years…”
▶ 태양광 테마 기사 · 조선비즈
https://biz.chosun.com/stock/c-biz_bot/2026/04/29/HEZTGYRRGIZTINBZMQYGCZBTMM/
- [175] “태양광 산업은 폴리실리콘 → 잉곳 → 웨이퍼 → 셀 → 모듈 → 발전소 개발로 구성…”
▶ CRC-IB · Quarterly Considerations Q1 2026
https://crc-ib.com/quarterly-considerations-q1-2026/
- [51] “The guidance allows the Material Assistance Cost Ratio to be calculated based…”
작성자 소개


